2026年10月現在の調査結果です。
住宅ローンは、金利・返済負担率・手取りから残るお金を一緒に考えましょう。40年・50年の返済額と家計の例を見ながら、ご家族の暮らしに合う借り方を選んでいきます。
家を建てた後も、休日のお出かけや趣味を楽しみたい。その暮らしに使うお金まで考えると、ご家族に合う返済の目安が見えてきます。
まず決めるのは、金利より「返せる額」
住宅ローンは、返済負担率と、支払った後に手元に残るお金を一緒に考えましょう。
返済負担率を知ると、年収に対して返済がどのくらいを占めるか分かります。
返済負担率は、税込年収に占める年間のローン返済額の割合です。住宅ローンの毎月返済とボーナス返済に、車や教育ローン、カードの分割払いなども合計して考えます。
返済負担率(%)=年間のローン返済額の合計÷税込年収×100
金融機関や商品にはそれぞれ返済負担率の基準があり、基準を超えると希望額を借りにくくなります。借入先の比較では、返済負担率の基準と、審査に使う金利を一緒に確かめましょう。
まずは税込年収640万円を例に、25%・30%・35%で返済額を比べます。住宅ローンのボーナス返済は、どの欄も年間20万円です。車の返済がある場合は、その分を引いた額が住宅ローンの通常月の目安になります。
| 比較する返済負担率 | すべてのローンの年間返済額 | 車のローンなし 住宅ローンの通常月 | 車の返済が月3万円 住宅ローンの通常月 |
|---|---|---|---|
| 25% | 1,600,000円 | 約116,667円 | 約86,667円 |
| 30% | 1,920,000円 | 約143,333円 | 約113,333円 |
| 35% | 2,240,000円 | 約170,000円 | 約140,000円 |
返済負担率から住宅ローンの通常月額を出すときは、(税込年収×検討する返済負担率-住宅ローンの年間ボーナス返済額-ほかのローンの年間返済額)÷12で計算できます。ここで出した月額を、手取りから生活費や貯蓄を残せる金額と照らし合わせましょう。
土地代を含めない3,000万円、土地代を含む4,000万円・5,000万円の借入例を並べます。ご希望の住まいに近い金額を選び、40年と50年、ボーナスなしと併用で月々の支払いを比べてみましょう。
当初10年間は固定金利年1.7%、11年目から完済までは年2.25%と仮定し、40年・50年の元利均等返済で試算します。ボーナス併用は「月々の支払い+10万円/年2回」です。毎月の返済に、年2回だけ10万円ずつ加えます。
| 借入額・返済期間 | 当初10年間(年1.7%) | 11年目以降(年2.25%) |
|---|---|---|
| 3,000万円・40年 土地代を含めない借入例 | 月々 約86,183円 | 月々 約92,850円 |
| 3,000万円・50年 土地代を含めない借入例 | 月々 約74,258円 | 月々 約81,720円 |
| 4,000万円・40年 土地代を含む借入例 | 月々 約114,910円 | 月々 約123,800円 |
| 4,000万円・50年 土地代を含む借入例 | 月々 約99,011円 | 月々 約108,960円 |
| 5,000万円・40年 土地代を含む借入例 | 月々 約143,638円 | 月々 約154,750円 |
| 5,000万円・50年 土地代を含む借入例 | 月々 約123,764円 | 月々 約136,200円 |
| 借入額・返済期間 | 当初10年間(年1.7%) | 11年目以降(年2.25%) |
|---|---|---|
| 3,000万円・40年 土地代を含めない借入例 | 月々 約69,575円 +10万円/年2回 | 月々 約76,261円 +10万円/年2回 |
| 3,000万円・50年 土地代を含めない借入例 | 月々 約57,650円 +10万円/年2回 | 月々 約65,131円 +10万円/年2回 |
| 4,000万円・40年 土地代を含む借入例 | 月々 約98,302円 +10万円/年2回 | 月々 約107,211円 +10万円/年2回 |
| 4,000万円・50年 土地代を含む借入例 | 月々 約82,403円 +10万円/年2回 | 月々 約92,371円 +10万円/年2回 |
| 5,000万円・40年 土地代を含む借入例 | 月々 約127,030円 +10万円/年2回 | 月々 約138,161円 +10万円/年2回 |
| 5,000万円・50年 土地代を含む借入例 | 月々 約107,156円 +10万円/年2回 | 月々 約119,611円 +10万円/年2回 |
「車の返済がある10年間は共働き。その後は働き方を変えたい」という希望も、家計に置き換えて考えられます。
ご主人の税込年収640万円・手取り月40万円、奥様の手取り月5万円を家計のモデルとします。住宅ローンは、ボーナス併用の4,000万円・40年返済(月々の支払い+10万円/年2回)です。車のローンは月3万円で10年後に完済し、その時に奥様の収入もなくなる場合を比べてみましょう。
ボーナス返済の年20万円は、毎月の手取りから約16,667円ずつ取り分けます。生活費は月18万円、住まいの維持や将来の支出に備える積立は月5万円という予算です。
| 家計の項目 | 当初10年間 共働き・車の返済あり | 11年目以降 ご主人の収入・車の返済終了 |
|---|---|---|
| ご主人の手取り収入 | 400,000円 | 400,000円 |
| 奥様の手取り収入 | 50,000円 | 0円 |
| 住宅ローンの通常月返済 | 約98,302円 | 約107,211円 |
| ボーナス返済に備える積立 | 約16,667円 | 約16,667円 |
| 車のローン返済 | 30,000円 | 0円 |
| 生活費 | 180,000円 | 180,000円 |
| 住まい・将来のための積立 | 50,000円 | 50,000円 |
| すべて差し引いた残額 | 約75,031円 | 約46,122円 |
この家計例では、住宅・車の返済、ボーナス返済用の積立、生活費、将来用の積立を差し引くと、当初10年間は月約75,031円、11年目以降は月約46,122円が残ります。11年目からは住宅ローンの返済が増えますが、車の月3万円の返済が終わるため、奥様の収入がなくなった後も月5万円の積立を続ける計算です。
ご主人の税込年収640万円だけを基準にすると、住宅と車を合わせた返済負担率は当初10年間が約27.2%。車の完済後は約23.2%です。割合と手元に残る額を並べると、ご家族に合う返済計画を考えやすくなります。
生活費は、ご家庭の食費・光熱費・通信費・保険料・交通費・教育費に置き換えてみましょう。月5万円の積立は、固定資産税・火災保険・修繕、次の車の買い替え、教育費や老後など、使う時期と必要額に分けて考えます。進学や物価上昇で支出が増える時期も、家計表に重ねておくと計画しやすくなります。
車の完済に合わせて仕事を減らす、教育費がかかる時期だけ収入を増やす、完済した車の返済分を次の購入資金に回す。お金が出ていく時期を整理すると、働き方の選択肢も見えてきます。「いつまで、どのくらい働きたいか」も、住まいへの希望と一緒にお聞かせください。
ご希望の返済期間を選んだら、完済時の年齢と退職後の収入も家計表に入れましょう。今の暮らしから将来の暮らしまで見渡すと、ご家族に合う借入額が見えてきます。
借入額の目安を知りたい方は、年収別の目安をまとめた記事もご覧ください。
3つの金利タイプを、家計の変化に合わせて選ぶ
金利の変化に加え、収入の減少や教育費の増加にも対応できる返済計画から、金利タイプを選びます。
| 見る点 | 変動金利型 | 固定金利期間選択型 | 全期間固定金利型 |
|---|---|---|---|
| 特徴 | 返済の途中でも、借入金利が変動する | 「当初○年間○%」など、一定期間だけ固定金利が適用される | 借入時に、返済終了までの借入金利が確定する |
| 金利の水準 | 一般的に、固定金利タイプより低く設定されている | 一般的に、固定金利タイプより低く設定されている | 一般的に、変動金利タイプより高く設定されている |
| 市中金利が上がったとき | 返済額が増える | 固定期間が終わったあとに上がると、返済額が増える | 返済額は影響を受けない |
| 市中金利が下がったとき | 返済額が減る | 固定期間が終わったあとに下がると、返済額が減る | 返済額は減らない |
変動金利型では、金利は半年ごとに見直され、返済額の見直しは5年ごとが一般的です。金利が上がった場合の新しい返済額は、旧返済額の1.25倍までとする上限がついているローンが一般的です。ただし、借入時より大きく金利が上がると、返済額を超える利息である未払利息が発生する場合があります。
借りる前に、金利が上がった場合の返済額も試算しておきましょう。
全体の仕組みを知りたい場合は、住宅ローンの仕組みをまとめた記事が入り口です。
40年と50年、月々の支払いで比べる
返済期間を選ぶときは、毎月の暮らしに残したいお金と、何歳まで返すかを一緒に考えましょう。
借入4,000万円のボーナスなしの例では、当初10年間の月々の支払いは40年で約114,910円、50年で約99,011円です。返済期間を長くすると、月々の支払いを小さくできます。
ボーナス併用なら、40年の当初10年間は月々約98,302円+10万円/年2回です。毎月の収入で返すか、ボーナスの一部を返済に回すか。ご家族のお金の使い方に合わせて選びましょう。
返済期間を長くすると、利息を支払う期間も長くなります。教育費が増える時期や退職後の収入も並べながら、今と将来の暮らしに合う返済計画を考えていきましょう。
銀行によって違う手数料・保証料・団信
同じ借入額でも、選ぶ銀行や商品で、最初に払う費用と月々の負担は変わります。
融資手数料と保証料は、かかる商品・かからない商品があり、金額や支払い方もさまざまです。団体信用生命保険(団信)も、基本の保障に含まれるものや、保障を広げると金利が上がるものがあります。金利とこの3項目を並べると、銀行ごとの違いが分かりやすくなります。
融資手数料と保証料は、金利とセットで見る
融資手数料は、一定額を払う「定額型」や、借入額に一定の割合を掛ける「定率型」などがあります。保証料は、借入時にまとめて払うタイプ、金利に含めて毎月払うタイプ、保証料が不要なタイプがあります。
手数料が小さい商品では保証料が別にかかる、保証料が不要な商品では手数料が大きい、といった組み合わせもあります。「何が無料か」に加えて、最初に必要なお金と、金利に含まれる費用まで並べて比べましょう。
| 項目 | 違いが出るところ | 比較する数字・内容 |
|---|---|---|
| 融資手数料 | 有無、定額・定率の計算方法、金額 | 同じ借入額で、銀行・保証会社へ払う手数料はいくらか |
| 保証料 | 有無、一括払い・金利に含める払い方 | 借入時の支払額、金利に含まれる保証料 |
| 団信 | 基本の保障、追加できる保障、費用や上乗せ金利 | 希望する保障の適用条件と、付けた後の月々の返済額 |
団信は、保障の内容と月々の差を見る
団信は、死亡や所定の高度障害など、契約で定める状態になったときに、保険金が住宅ローンの返済に充てられる保険です。ご家族に残す住まいを守る備えとして、費用と保障を一緒に考えましょう。
基本の団信は銀行が保険料を負担する商品もあります。がんや三大疾病などの保障を加えたときの費用、金利の上乗せ幅、保障される条件は銀行やプランで変わります。「同じような名前の保障」も内容まで並べると、必要な備えを選びやすくなります。
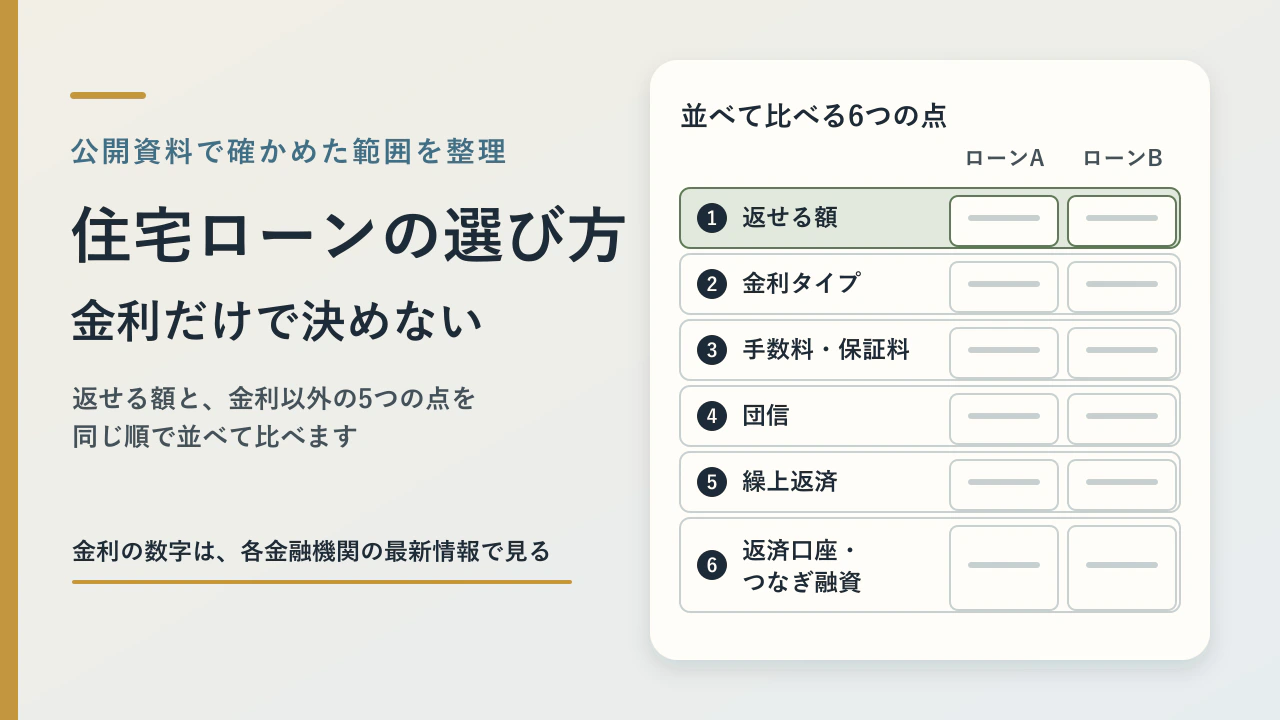
金融機関に並べて聞く6つの点
借入額と返済期間をそろえて比べると、銀行ごとの違いが見えてきます。
| 見る点 | 比較のポイント | 相談すること |
|---|---|---|
| 返済額・返済期間 | 希望額を借りた場合の月々の支払い | 40年・50年、ボーナスなし・併用でどう変わるか |
| 金利タイプ | 変動・固定期間選択・全期間固定 | 当初の金利と、見直し後の返済額をどう考えるか |
| 融資手数料 | 有無と計算方法 | 同じ借入額で、実際に払う手数料はいくらか |
| 保証料 | 有無と支払い方 | 一括払いか、金利に含まれるか |
| 団信 | 保障内容と費用 | 希望する保障を付けると、金利や月額がいくらになるか |
| 返済負担率 | 税込年収に対する全ローンの年間返済額 | 車のローンも含めた基準と、審査に使う金利は何か |
「どの銀行が自分たちに合うか」を考えるには、今の借入状況と、毎月の暮らしに残したいお金が出発点になります。借入額・費用・保障を一緒に整理していきましょう。
ハンズホームの住宅ローン相談会
「いくらまでなら、今の暮らしを楽しみながら返していけるだろう」「銀行ごとの違いを一緒に比べたい」。そんなときは、ハンズホームの住宅ローン相談会をご利用ください。
現在の家賃や車の返済、希望する土地・建物の予算をもとに、毎月の返済額や銀行選び、家づくり全体の資金計画を一緒に整理します。融資手数料・保証料・団信も含めて比べ、ご家族に合う借り方を考えていきましょう。
「車の返済が終わったら働き方を変えたい」「教育費や家族旅行のお金も残したい」。これからの暮らしへの希望も、ぜひお聞かせください。家を建てた後まで楽しみにできる資金計画から、家づくりを始めてみませんか。
根拠として参照した公開資料
- 返済試算・家計モデル:ハンズホーム、2026年11月12日作成。年利÷12の月利で計算し、当初10年後の残元金と残りの期間で返済額を再計算。ボーナス併用は6か月ごとに10万円。家計の収入・支出は説明用の設定で、返済負担率の基準は夫の税込年収640万円。表示時に四捨五入。
- 住宅ローンの返済比率(返済負担率)とは? 三菱UFJ銀行 確認日:2026年11月12日
- 住宅ローンの手数料とは?保証料とあわせてチェックしよう ドコモSMTBネット銀行 確認日:2026年11月12日
- 団体信用生命保険 中国銀行 確認日:2026年11月12日
- 住宅ローン新規借入れ返済シミュレーション 全国銀行協会 確認日:2026年11月12日
- 変動で返す?固定で返す?住宅ローンの金利タイプ 全国銀行協会 確認日:2026年11月12日
- 住宅ローン相談 ハンズホーム 確認日:2026年11月12日
よくある質問
住宅ローン選びで、よく出る疑問をまとめます。
住宅ローンは、金利が低い金融機関を選べばよいですか?
金利に加えて、融資手数料・保証料・団信を並べて比べましょう。費用の有無や金額、保障内容は銀行や商品によって違います。同じ借入額・返済期間で、最初に必要なお金と毎月の支払いを比べると選びやすくなります。
変動金利と固定金利は、どちらを選べばよいですか?
収入の減少や教育費の増加があっても返済を続けられるか、金利が上がって返済額が増えても対応できるかを考えて選びましょう。
借りられる額まで借りてもよいですか?
返済負担率と、住宅・車の返済や生活費、住まい・将来のための積立を手取りから引いた残額を一緒に見て決めましょう。返済負担率は、年間のすべてのローン返済額を税込年収で割った割合です。金融機関や商品の基準に加えて、教育費が増える時期や働き方が変わった後の家計まで考えると、ご家族に合う借入額を選びやすくなります。
住宅ローンの金利は、あとから変わりますか?
金利タイプで違います。変動金利型は返済の途中で金利が見直され、金利は半年ごと、返済額は5年ごとに見直されるのが一般的です。全期間固定金利型は、借入時に返済終了までの金利が確定します。固定期間選択型は、選んだ固定期間が終わった時点の条件で金利を見直します。
あわせて見たいページ