2026年10月現在の調査結果です。数字や制度は、日々変わる場合もあります。
家を買うのに必要な年収は、年収の金額だけでは決まりません。年収から毎月の返済額の上限を出し、その額で無理なく返せるかを見る方法があります。
「年収400万円でも買えるのか」「500万円や600万円ならどのくらいの家か」と気になる場合があります。ただ、借りられる額は、ほかの借入や頭金、金利、返済期間、勤務先などによって変わるものです。年収だけを見て「この金額なら買える」と言い切れる公的な資料は、確認できませんでした。
この記事では、住宅金融支援機構と国税庁の公開資料で確認できた数字を載せたうえで、年収400万・500万・600万の例で月々の返済額の上限を計算します。借入額の見方、独身・共働きなど世帯ごとの注意点、銀行や図面の段階で聞くことも順に整理します。
家を買った人の年収は、公的な調査でどう出ているか
住宅金融支援機構の調査では、フラット35の利用者の平均世帯年収は716万円でした。
住宅金融支援機構は、毎年「フラット35利用者調査」を公表しています。2025年度(2025年4月から2026年3月に承認された借換えを除く35,553件)の数字を、下の表にまとめました。世帯年収は、申込本人と収入を合算した人の年間収入の合計です。
| 見る点 | 数字 | どの範囲の平均か |
|---|---|---|
| 平均世帯年収(全体) | 716万円/年収倍率6.6倍 | フラット35の利用者全体(2025年度) |
| 注文住宅 | 世帯年収719万円/所要資金4,262万円 | 融資区分「注文住宅」(建物の新築資金) |
| 土地付注文住宅 | 世帯年収742万円/所要資金5,313万円 | 融資区分「土地付注文住宅」 |
| 会社員などの平均給与 | 478万円 | 国税庁。令和6年分、1年を通じて勤務した給与所得者(1人あたり) |
出典:住宅金融支援機構「2025年度フラット35利用者調査」(2026年7月24日公表)、国税庁「令和6年分民間給与実態統計調査」(令和7年9月)。年収倍率は、所要資金を世帯年収で割った数値です。
この数字には、読み方の注意が3つあります。まず、フラット35を使った人だけの平均で、ほかの住宅ローンを使った人は入っていません。また、平均値なので「この年収が必要」「この年収以下では買えない」という意味にはなりません。さらに、世帯年収は夫婦などの合算で、国税庁の478万円は1人あたりの平均給与のため、並べて比べることはできません。
岡山県だけの購入者の年収や、年収ごとの借入可能額を示した公的な統計は、確認できませんでした。そのため、本文では地域の平均額や年収別の借入可能額は書いていません。
返済負担率とは。金融機関の基準と、実際の利用者の平均
返済負担率は、年収に占める年間返済額の割合です。家づくりの返済額は、この割合から逆算して考えます。
フラット35のご利用条件(2026年4月1日現在)には、総返済負担率の基準が載っています。年収が400万円未満なら30%以下、400万円以上なら35%以下です。この割合には、住宅ローンだけでなく、自動車ローン、教育ローン、カードローン(キャッシング、分割払い、リボ払いを含む)も入ります。
実際の利用者は、基準いっぱいまで借りているわけではありません。2025年度の調査では、平均の総返済負担率は22.8%で、土地付注文住宅は26.4%でした。この調査の総返済負担率は、1か月あたりの予定返済額を世帯月収で割った数値です。
基準を満たすことと、家計に無理がないことは別の話です。教育費や車の買い替え、子どもの人数の変化は、基準の計算には入りません。基準は審査の目安として見て、自分の家計で返せる額は別に確かめます。
年収400万・500万・600万で、月々の返済額の上限を計算する
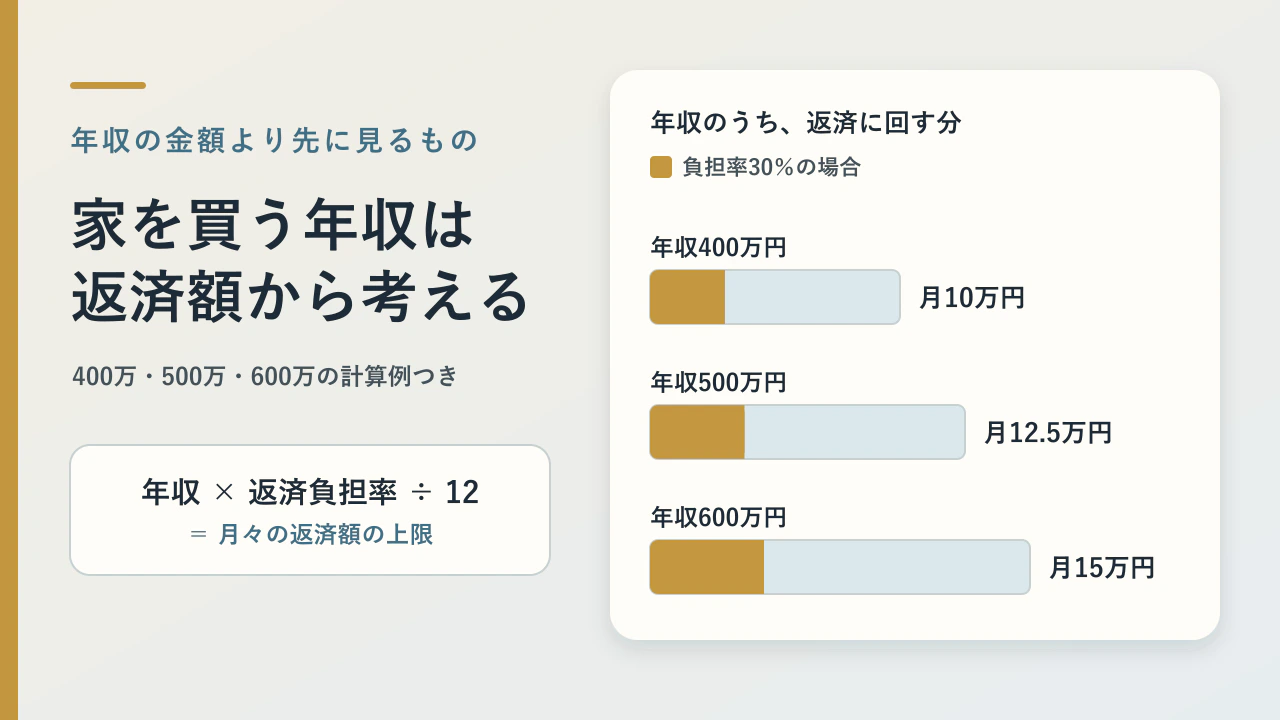
年収に返済負担率をかけて年間の返済額を出し、12で割ると月々の返済額の上限が出ます。
次の表は、この計算だけをした例です。審査の結果や、借りられる額を示すものではありません。年収は税込みの額で、返済負担率は25%・30%・35%の3通りで置いています。
| 年収(税込み) | 負担率25% | 負担率30% | 負担率35% |
|---|---|---|---|
| 400万円 | 年100万円(月約8.3万円) | 年120万円(月10万円) | 年140万円(月約11.7万円) |
| 500万円 | 年125万円(月約10.4万円) | 年150万円(月12.5万円) | 年175万円(月約14.6万円) |
| 600万円 | 年150万円(月12.5万円) | 年180万円(月15万円) | 年210万円(月17.5万円) |
計算式:年収×返済負担率÷12。ほかの借入の返済もこの中に含めて考えます。毎月の手取りから見ると、同じ額でも負担の感じ方は変わります。

月々の返済額から、借入額の大きさを見る
同じ月々の返済額でも、金利が違えば借りられる元金は変わります。
金利は、借りる時期や商品、審査で変わります。ここでは金利を2%・3%・4%と仮に置き、返済期間35年、元利均等返済(毎月の返済額が同じ方式)で、月々の返済額から元金を計算しました。頭金や諸費用、ボーナス払いは入っていません。
| 月々の返済額 | 金利2% | 金利3% | 金利4% |
|---|---|---|---|
| 8万円 | 約2,415万円 | 約2,079万円 | 約1,807万円 |
| 10万円 | 約3,019万円 | 約2,598万円 | 約2,258万円 |
| 12万円 | 約3,623万円 | 約3,118万円 | 約2,710万円 |
| 15万円 | 約4,528万円 | 約3,898万円 | 約3,388万円 |
金利を固定し、毎月同じ額を35年返す場合の計算値です。金利を仮に置いた例で、将来の金利や実際の借入可能額を示すものではありません。
この表から、金利が1%違うと、月10万円の返済でも元金が数百万円単位で変わることが分かります。借入額を決める前に、金利が上がった場合の返済額も、銀行の試算で見ておきます。
独身・シングルマザー・共働きで、見る点はどう変わるか
世帯の形で変わるのは、返済を支える収入の数と、収入が変わったときの備えです。
独身で買う場合
返済を支える収入は1人ぶんだけです。病気や転職で収入が下がった場合の備えとして、返済負担率を基準より低く置く考え方があります。ローンに付ける保障の内容は金融機関ごとに違うので、申込前に聞いてください。
シングルマザーで買う場合
子どもの教育費は、進学の時期に増える場合があります。返済額は、今の家計だけでなく、数年後の支出も入れて決めます。自治体の住宅取得への補助や支援は、岡山県内の制度を一次資料で確認できませんでした。市区町村の窓口で、年度ごとの内容を聞いてください。
共働きで買う場合
2人の収入を合算して審査を受ける方法もあります。出産や育児で、どちらかの収入が下がる期間は想定しておきましょう。合算で借入額が増えると、月々の返済額も増えます。合算の条件は、事前に金融機関に確かめます。
年収のほかに、買う前に確かめること
年収と返済負担率の計算は、確認の入口です。実際の資金計画では、次の項目も見ます。
- 自己資金(頭金)をいくら入れるか。手元に残す生活費の備えはいくらか
- 建物の代金のほかに、土地の費用、登記や融資の手数料、引っ越しの費用がどのくらいかかるか
- 自動車ローンやカードの分割払いなど、ほかの返済が残っていないか
- 変動金利か固定金利か。金利が上がったとき、月々の返済額はいくらになるか
- 子どもの進学や車の買い替えなど、これから増える支出はいつ、いくらか
図面と見積もりが出たら、建物の代金に何が入っていて、何が別途になるのかを聞いてください。総額が決まってから、返済額の上限と照らし合わせます。資金計画の数字は、図面と見積もりの段階で、利用する金融機関に確かめてください。
ハンズホームの間取り相談会
間取り相談会は、岡山市北区田中の本社で行う予約制の相談です。所要時間は60分ほどで、相談料は0円です。公式ページには「まず、見るだけで大丈夫です」と案内しています。「好き・気になる」と思った間取りを、一緒に見ていきます。
ここに書いた相談会の内容は、公式ページの記載に基づきます。日程や空き状況は、相談会のページで確認してください。
根拠として参照した公開資料
本文の数字は、次の公開資料で確認できた範囲だけを載せています。
- フラット35利用者調査(2025年度) 作成者:住宅金融支援機構 基準日:2025年4月から2026年3月の承認案件(2026年7月24日公表) 確認日:2026年10月6日
- 【フラット35】ご利用条件 作成者:住宅金融支援機構 基準日:2026年4月1日現在 確認日:2026年10月6日
- 令和6年分 民間給与実態統計調査 作成者:国税庁 基準日:令和6年12月31日現在(令和7年9月公表) 確認日:2026年10月6日
- 間取り相談会 作成者:ハンズホーム 確認日:2026年10月6日
- 賢い家づくりセミナー 作成者:ハンズホーム 確認日:2026年10月6日
確認できなかったこと:岡山県だけの購入者の年収、年収ごとの借入可能額、岡山県内の自治体補助の具体的な内容。
よくある質問
家を買う年収について、よく聞かれる質問をまとめます。
家を買うには、年収はいくら必要ですか?
年収の金額だけで決まる基準は、確認できませんでした。年収に返済負担率をかけて月々の返済額の上限を出し、その額で頭金や諸費用を含めて無理なく返せるかを見ます。最終的な借入額は、金融機関の審査で決まります。
年収400万・500万・600万だと、月々の返済額の上限はいくらですか?
返済負担率を30%と仮に置くと、年収400万円は月10万円、500万円は月12.5万円、600万円は月15万円です。25%なら月約8.3万円、約10.4万円、12.5万円になります。これは計算例で、審査の結果ではありません。
独身やシングルマザーでも家は買えますか?
世帯の形だけで買えるかどうかが決まるわけではありません。収入、ほかの借入、頭金、勤務状況などを金融機関が見て判断します。返済を1人で支えるぶん、将来の支出も入れて返済額を決めます。
共働きなら、年収を合算してよいですか?
収入を合算して審査を受ける方法があります。合算できる範囲や条件は金融機関ごとに異なるため、事前に確認してください。合算で借入額が増えると、月々の返済額も増えます。
あわせて見たいページ