2026年10月現在の調査結果です。数字や制度は、日々変わる場合もあります。
「賃貸と持ち家で1300万円の差が出る」という数字は、今回調べた公的な資料では根拠を確認できませんでした。差がいくらになるかは、住む年数、家賃、借入額、金利で変わります。
この記事では、1300万円を事実として扱いません。代わりに、前提を置いた計算例で「少し前提を変えるだけで数百万円動く」ことを示し、賃貸と持ち家の費用の項目を同じ表に並べます。
賃貸と持ち家のどちらかを勧める記事ではありません。自分の数字で比べる手順と、見積もりで聞くことまでをまとめました。
「1300万円の差」は、出典を確認できなかった
この金額を載せた記事やサイトは見つかります。ただし、金額と前提がそろった公的資料は確認できませんでした。
確認したのは、総務省統計局の家計調査、住宅金融支援機構のフラット35利用者調査、国税庁の住宅ローン控除の案内です。いずれにも、「賃貸と持ち家の生涯の費用の差は1300万円」という記載と、その計算の前提(期間、金利、家賃、維持費)は見当たりませんでした。
家計調査は、世帯が実際に支払った家賃などの支出を記録する調査です。フラット35利用者調査は、利用者の年収や、建てた家・買った家の概要を調べた調査です。どちらも、1軒の住まいに数十年住んだときの総額を示すものではありません。
差が出るかどうかも、金額も、次の前提で変わります。
- 住む年数(途中で住み替えるか)
- 家賃(更新で変わる契約か)
- 借入額と金利(金利タイプによって、返済額が変わる場合もあります)
- 固定資産税や修繕費などの維持費
- 将来、売るか貸すかなどの住み替えの予定
前提を変えると、差は数百万円動く(計算例・仮定)
次の表は、記事用に置いた仮定での計算です。実際の家賃や金利の平均ではありません。
仮定は、借入3,000万円、返済期間35年、元利均等返済、金利は全期間で固定、ボーナス返済なしです。頭金、入居時の諸費用、固定資産税、修繕費は含みません。
| 前提 | 毎月の支払い | 35年間の支払い総額 |
|---|---|---|
| 金利1.0%で借りる | 約8.5万円 | 約3,557万円 |
| 金利1.5%で借りる | 約9.2万円 | 約3,858万円 |
| 金利2.0%で借りる | 約9.9万円 | 約4,174万円 |
| 参考:家賃が月8万円で変わらない | 8万円 | 3,360万円 |
金額は万円未満を丸めた概算です。持ち家の列は、返済額だけの比較です。税や修繕費は別にかかり、返済後は土地と建物が手元に残ります。賃貸では、頭金や諸費用に使わないお金が手元に残ります。
金利が1.0%と2.0%では、35年間の返済総額で約617万円の差です。家賃が月7万円と月9万円では、35年間で840万円の差です。
前提を少し変えるだけで数百万円動くため、1つの金額を「差」として覚えず、自分の前提で計算し直して確かめます。
賃貸と持ち家で、費用の項目を並べる
家賃とローンの返済額だけを比べると、税や修繕費が抜けます。項目ごとに並べて、抜けを確かめます。
| 項目 | 賃貸 | 持ち家 |
|---|---|---|
| 毎月の支払い | 家賃。管理費や共益費が別になる契約もあります | 住宅ローンの返済。金利タイプによって、返済額が変わる場合があります |
| 入るときの費用 | 敷金、礼金、仲介手数料など。契約で決まります | 頭金と、登記や融資の手数料などの諸費用 |
| 毎年の税 | 貸主が納めます。入居者の支払いは家賃です | 固定資産税や都市計画税など。市区町村の案内で確かめます |
| 修繕・更新 | 設備の修繕を貸主の負担とする契約もあれば、借主の負担とする項目もあります。更新料が要る契約もあります | 自分で計画して備える項目。必要な時期と金額は、建物や使い方で変わる |
| 住み替え | 解約の手続きで移れます。解約予告の期間は契約で決まります | 売る、貸すなどの選択。売れる金額は市場と建物の状態で変わる |
| 税の控除 | 住宅ローン控除の対象ではありません | 条件を満たす場合、住宅ローン控除の対象になります。入居した年と住宅の種類で条件が異なるため、国税庁の案内で確かめます |
| 手元に残るもの | 住んでいる間の住まいの利用 | 土地と建物。評価される価値は、時期と状態で変わります |
一般的な項目の整理です。金額と条件は、契約書、見積もり、市区町村や国税庁の案内で確かめてください。
35年の時間軸に置くと、続き方が違う
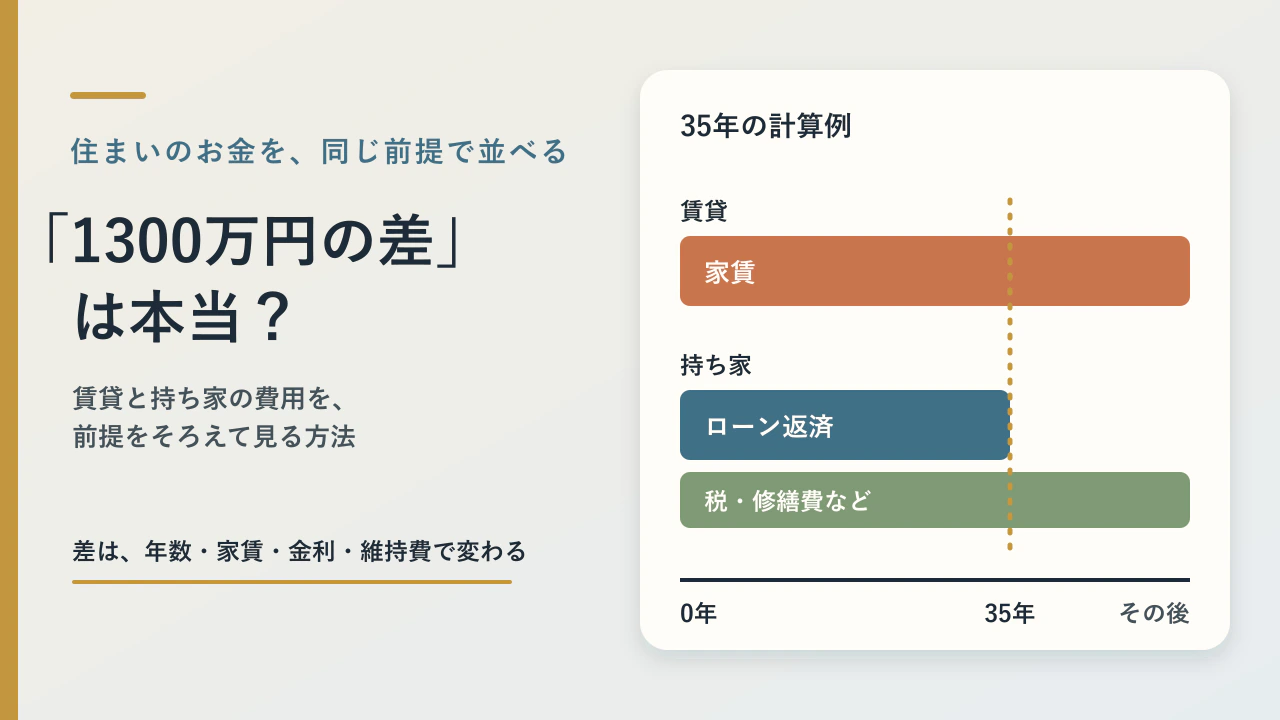
賃貸は住み続ける間、家賃が続きます。持ち家は、ローンの返済が終わった後も、税と修繕費が続きます。
支払いがいつ終わるか、何が手元に残るか。時間軸に置くと、違いが見えてきます。下の図は、表と同じ35年の計算例です。

賃貸が合う場合、持ち家が合う場合
選ぶ基準は、暮らしの見通しに合うかどうかです。
賃貸が合う場合
- 住む期間が数年など、短く見込まれる
- 転勤や家族の変化で、住み替える可能性がある
- 頭金や諸費用に使うお金を、手元に残したい
- 建物の修繕を、契約で貸主に任せたい
持ち家が合う場合
- 同じ場所に長く住む見通しがある
- 間取りや断熱など、住まいの中身を自分で決めたい
- 返済が終わった後の住居費を、見通したい
- 土地と建物が手元に残ることを重視する
どちらも、将来に変わる点があります。賃貸は家賃が変わる場合があり、持ち家は金利タイプや修繕費で支払いが変わる場合があります。
自分の数字で確かめる3つの手順
家賃、返済額、維持費の3つを、同じ年数で並べます。
- 1家賃の合計を出す今の家賃に、住む予定の月数をかけた額。更新料や引っ越し費用も足す
- 2返済額を出す借入額と金利を決め、金融機関の返済シミュレーターで計算する。金利は2〜3通り試す
- 3持ち家の維持費を足す固定資産税、修繕の積み立て、火災保険、入居時の諸費用を足して、同じ年数で並べる
金額は、家族の人数、土地の有無、建物の大きさで変わります。この手順は、数字をそろえるための枠です。結論を出すものではありません。
見積もりや打ち合わせで聞くこと
- 見積もりの総額に、諸費用や外構の工事はどこまで入っていますか
- 固定資産税は、年にどのくらい見込めばよいですか
- 10年後、20年後に、修繕が必要になりそうな場所はどこですか
- 金利が上がったとき、毎月の返済額はいくらになりますか
ハンズホームの間取り相談会
間取り相談会は、岡山市北区田中の本社で行う予約制の相談です。所要時間は60分ほどで、相談料は0円です。公式ページには「まず、見るだけで大丈夫です」と案内しています。「好き・気になる」と思った間取りを、一緒に見ていきます。
ここに書いた相談会の内容は、公式ページの記載に基づきます。日程や空き状況は、相談会のページで確認してください。
根拠として参照した公開資料
本文の内容は、次の公開資料で確認できた範囲だけを載せています。「1300万円」の根拠は、これらの資料では確認できませんでした。
- 家計調査に関するQ&A 作成者:総務省統計局 更新日:記載なし 確認日:2026年10月6日
- フラット35利用者調査 作成者:住宅金融支援機構 2025年度分の公開:2026年7月24日 確認日:2026年10月6日
- No.1211-1 住宅を新築した場合(住宅借入金等特別控除) 作成者:国税庁 令和8年4月1日現在法令等 確認日:2026年10月6日
- 間取り相談会 作成者:ハンズホーム 確認日:2026年10月6日
- 賢い家づくりセミナー 作成者:ハンズホーム 確認日:2026年10月6日
計算例の金額は、本文に書いた仮定(借入3,000万円、35年、元利均等、固定金利)から、この記事で計算した概算です。
よくある質問
賃貸と持ち家の費用で迷っている方からの質問をまとめます。
賃貸と持ち家で、1300万円の差は出ますか?
「1300万円」という数字は、今回確認した公的な資料では根拠を見つけられませんでした。差は、家賃、借入額、金利、住む年数で変わります。この記事の計算例でも、金利が1.0%と2.0%で、返済総額は約617万円違います。
賃貸と持ち家は、どちらが得ですか?
どちらが得とは言えません。住む年数、家賃、借入額、金利、維持費で結果が変わります。自分の前提で、同じ年数の合計を並べて比べます。
持ち家には、ローンの返済のほかに何がかかりますか?
固定資産税などの税、修繕費、火災保険料、入居時の諸費用があります。金額は土地、建物、契約で異なるため、見積もりや市区町村の案内で確かめます。
ずっと賃貸の場合、家賃の合計はどう考えますか?
家賃の合計は、住む年数に比例して増えます。たとえば月8万円で家賃が変わらない場合、10年で960万円です。住み続ける年数ごとに書き出して確かめます。
あわせて見たいページ