2026年10月現在の調査結果です。数字や制度は、日々変わる場合もあります。
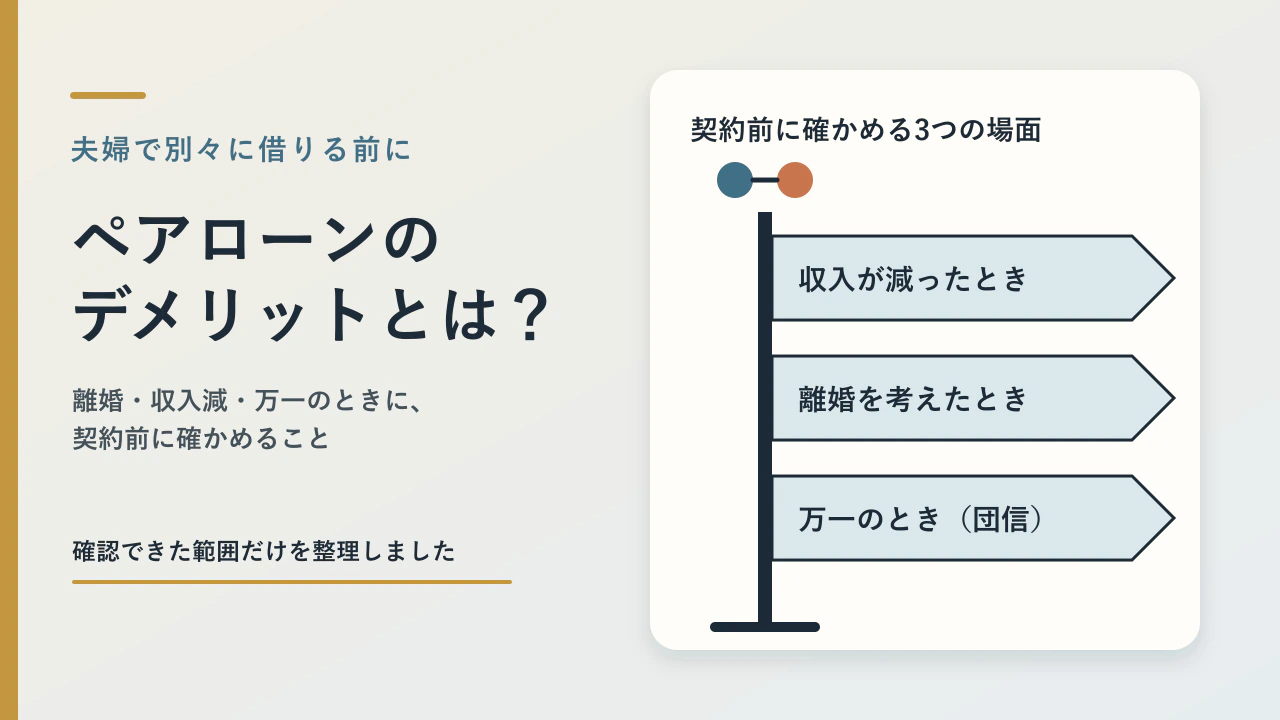
ペアローンは、収入合算できる関係の2人(配偶者や直系親族)が、それぞれ別の契約で住宅ローンを借りる方法です。デメリットは、返済の責任と手続きが2人分に分かれる点にあります。やめるかどうかは、収入が減ったとき、離婚を考えたとき、万一のときの3つの場面を、契約前に金融機関へ聞いてから決めましょう。
この記事では、住宅金融支援機構のフラット35の公式ページ、国税庁、デジタル庁の資料で確認できた範囲だけを整理します。金融機関ごとに条件は違うので、他の住宅ローンに当てはまるとは限りません。確認できなかった点は「確認できなかった」と書きました。
ペアローンとは?収入合算・連帯債務との違い
フラット35の公式ページでは、ペアローンは2人が別々の契約で借りる仕組みで、各自が独立した債務者になると説明されています。
同じページには、借入期間や返済方法、団体信用生命保険の種類を各自で選べることが載っています。返済口座は融資ごとに必要で、両方の融資について同じ住宅・敷地に第1順位の抵当権を設定する内容です。
| 見る点 | ペアローン | 収入合算 |
|---|---|---|
| 債務者の立場 | 2人が別々の契約で借り、各自が独立した債務者になる | 収入合算者が連帯債務者になる |
| 申込みの要件 | 一方の申込人が、他方から見て「収入合算できる方」の要件を満たす | 配偶者や直系親族で、申込時に70歳未満、同居していること、連帯債務者になることが要件 |
| 借入期間 | 各自で異なる設定ができる | 合算額が収入合算者の年収の50%を超えると、「80歳から年齢が高い方の年齢を引いた年数」で短くなる場合がある |
| 借入額 | 各自100万円以上1億2,000万円以下。2つの合計は建設費または購入価額以下 | 合算できるのは、収入合算者の年収の全額まで |
フラット35の公式ページ(確認日2026年10月6日)の記載です。ほかの住宅ローンでは、名称も条件も違う場合があります。

連帯債務について、民法第436条は、債権者が連帯債務者の一人に対して、全部または一部の履行を請求できると定めています。契約書の内容も、契約前に書面で確かめてください。
住宅ローン全体の仕組みは、住宅ローンの仕組みをまとめた記事にあります。
ペアローンの主なデメリット
公式ページから確かめられるのは、管理するものが2人分に増えることと、片方の返済が残る場合があることです。費用の差は確認できませんでした。
返済口座と団信が、2人分になる
返済口座は融資ごとに必要です。団体信用生命保険の種類も各自で選びます。毎月の引き落とし、保険の内容、返済方法の選択が、2人分に分かれます。
契約が2つになることで、手数料や登記の費用がどう変わるかは、今回確認した公式ページに載っていませんでした。確認できなかったため、金額は書きません。見積もりで、契約が1つの場合と並べて聞いてください。
片方に万一があっても、もう一方の返済は残る場合がある
公式ページには、一方が団体信用生命保険の保険金で返済が不要になっても、もう一方は自分の債務の返済を続ける必要があると書かれています。ペアローンは別々の債務なので、こうした扱いになります。
収入が減ったときの扱いは、公式ページでは確認できなかった
フラット35の利用条件には、年収に占める年間合計返済額の割合の基準があります。年収400万円未満は30%以下、400万円以上は35%以下です。これは申込みで求められる上限の基準で、毎月の暮らしに無理がない返済額とは別の話です。
育休や転職などで収入が減ったときに、ペアローンの返済がどう扱われるかは、確認できませんでした。返済が難しくなりそうなときの対応は、借りる前に金融機関へ聞いておきます。
「やめた方がいい」と言われる理由を、資料で確かめる
「やめた方がいい」とされる理由そのものは、公開資料では確認できませんでした。資料から言えるのは、次の2点です。
- フラット35では、返済の途中で住宅を譲るときは全額の返済か、機構の承諾による債務の引き継ぎが必要になる。離婚などのときは、返済中の金融機関へ相談するよう案内されている
- 申込みの基準を満たすことと、無理なく返せることは別の話である
ペアローンは、2人の収入をもとに借りる方法なので、2人の収入で返し続ける前提になります。片方の収入が減った場合の家計を、自分たちの数字で書き出してみてください。毎月の返済額、片方の手取り、教育費や貯蓄の予定を並べて、片方の収入だけで続けられるかを確かめます。
離婚を考えたときに確認できること
離婚と住宅の扱いは、個別の事情で変わります。ここでは公式ページで確認できた範囲と、確認先だけを書きます。権利や手続きの判断は、弁護士などの専門家に相談してください。
フラット35の公式ページでは、返済の途中で住宅を他人に譲り渡すときは、融資金の全額を返すことになると案内されています。機構の承諾があれば、債務を他人に引き継げる場合もあるとのことです。離婚などの事情があるときは、返済中の金融機関への相談が案内されています。
債務を引き継ぐ条件は、譲り受ける人がその住宅に住み、機構の債務を返済することです。審査で承認されない場合や、融資金の一部の繰り上げ返済を求められる場合もあります。
| 場面 | 公式ページでわかること | 確かめる先 |
|---|---|---|
| 住宅を譲るとき | 融資金の全額を返すことになる。機構の承諾を得て、債務を引き継げる場合がある | 返済中の金融機関 |
| 債務を引き継ぐとき | 譲り受ける人の居住と返済が条件。審査で承認されない場合もある | 返済中の金融機関 |
| 売却額が残債に届かないとき | 確認できなかった | 金融機関、不動産会社 |
| 相手の返済が止まったとき | 確認できなかった | 契約書、金融機関 |
| 財産の分け方・名義 | 確認できなかった(法的な判断のため、この記事では扱わない) | 弁護士などの専門家 |
フラット35の公式ページの案内です。ほかの住宅ローンは、契約先に確認してください。
住宅ローン控除(令和4年以降に住み始めた新築等の場合)とペアローン
国税庁のページで確認できたのは、令和4年以降に居住した新築住宅の場合の条件です。ペアローンの控除の扱いは、確認できませんでした。
国税庁のNo.1211-1(令和8年4月1日現在の法令等)には、控除を受ける主な条件として、居住していること、床面積、合計所得金額、10年以上かけて返済するローンであることなどが載っています。控除額は、ローンの年末残高を基に計算します。
連帯債務で借りた場合は、年末残高の計算明細書が別に必要です。国税庁の質疑応答事例では、共有の家屋を連帯債務で取得したとき、各人の控除の対象になる借入金は、各人が負担すべき借入金の額に基づいて計算するとされています。
ペアローンが、これらの扱いにどう当てはまるかは、今回確認した国税庁のページには書かれていませんでした。税額も、断定できません。税務署か税理士に確認してください。
契約前に、金融機関へ聞くこと
収入が減ったとき、離婚を考えたとき、万一のときの3つの場面ごとに、質問を持っていきます。
- 収入が減って返済が難しくなりそうなとき、どんな相談ができますか
- 離婚などで、どちらかが住み続ける場合、債務の引き継ぎはどんな条件で審査されますか
- 団体信用生命保険は、2人それぞれの加入内容がどう違いますか。一方に万一があったとき、もう一方の返済はどうなりますか
- 契約が2つになる場合の手数料や登記の費用は、1つの契約のときと比べてどうなりますか
答えは書面かメモで残し、夫婦で見比べてください。
住宅ローンの選び方は、住宅ローンを「なんとなく」で決めないための記事にまとめています。
ハンズホームの間取り相談会
間取り相談会は、岡山市北区田中の本社で行う予約制の相談です。所要時間は60分ほどで、相談料は0円です。公式ページには「まず、見るだけで大丈夫です」と案内しています。「好き・気になる」と思った間取りを、一緒に見ていきます。
ここに書いた相談会の内容は、公式ページの記載に基づきます。日程や空き状況は、相談会のページで確認してください。
根拠として参照した公開資料
本文の内容は、次の公開資料で確認できた範囲だけを載せています。確認できなかった点は、本文中に「確認できなかった」と書きました。
- ペアローンの概要 作成者:住宅金融支援機構(フラット35) 更新日:記載なし 確認日:2026年10月6日
- 収入合算 作成者:住宅金融支援機構(フラット35) 更新日:記載なし 確認日:2026年10月6日
- 【フラット35】ご利用条件 作成者:住宅金融支援機構 更新日:2026年4月1日 確認日:2026年10月6日
- 返済途中で住宅を他人に譲り渡すとき 作成者:住宅金融支援機構(フラット35) 更新日:記載なし 確認日:2026年10月6日
- No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除) 作成者:国税庁 令和8年4月1日現在法令等 確認日:2026年10月6日
- 共有の家屋を連帯債務により取得した場合の借入金の額の計算 作成者:国税庁(質疑応答事例) 更新日:記載なし 確認日:2026年10月6日
- 民法(第436条) 作成者:デジタル庁 e-Gov法令検索 確認日:2026年10月6日
- 間取り相談会 作成者:ハンズホーム 確認日:2026年10月6日
- 賢い家づくりセミナー 作成者:ハンズホーム 確認日:2026年10月6日
離婚時の権利、税額、個別の契約の扱いは、この記事では判断していません。弁護士、税務署、税理士、契約先の金融機関に確認してください。
よくある質問
ペアローンを検討している方からの質問をまとめます。
ペアローンと収入合算は、何が違いますか?
フラット35では、ペアローンは2人が別々の契約で借り、各自が独立した債務者になります。収入合算は、収入合算者が連帯債務者になります。ほかの金融機関では取り扱いが異なる場合があるため、契約先に確認してください。
ペアローンで離婚すると、どうなりますか?
個別の事情で変わるため、この記事では判断しません。フラット35の公式ページでは、返済の途中で住宅を他人に譲り渡すときは融資金の全額を返すことになり、機構の承諾を得て債務を引き継げる場合もあると案内されています。離婚などの事情があるときは、返済中の金融機関に相談してください。
ペアローンは、やめた方がいいですか?
一概には言えません。収入が減ったとき、離婚を考えたとき、万一のときの扱いを、契約前に金融機関へ確かめます。そのうえで、家計と働き方の見通しに合うかどうかを、2人で決めてください。
ペアローンでも、夫婦それぞれが住宅ローン控除を受けられますか?
今回確認した国税庁のページでは、ペアローンについての記載を確認できませんでした。控除には、居住や合計所得金額などの条件があります。個別の扱いは、税務署か税理士に確認してください。
あわせて見たいページ